
在乡村振兴战略深入实施的背景下,农村小微企业作为激活乡村经济的“毛细血管”,其发展活力直接关系到乡村产业振兴的成效。然而,融资难、融资贵始终是制约小微企业成长的“卡脖子”问题。元阳县黄茅岭乡立足实际,创新探索“政府引导、金融助力、村级联动、企业协同”的“四方联动”模式,以“创业贷”为抓手,为乡村小微企业打通融资堵点,注入发展动能,走出了一条金融赋能乡村振兴的特色路径。
政策引领,降低门槛破“融资壁垒”
政策是破解融资难题的“金钥匙”。元阳县黄茅岭乡紧扣国家普惠金融政策导向,深度联动元阳县农村商业银行、农村信用社等金融机构,结合本地产业特点“量体裁衣”,将政策红利转化为企业发展实效。大力宣传推广元阳县“小额免息贷”“零费率担保贷”等特色产品,通过财政全额贴息、担保机构增信,使企业贷款成本降低30%以上,审批时间缩短50%,实现“少跑腿、快放款”。2024年底,元阳万鸿农业开发有限公司成为政策受益者,仅用3天就获得元阳县农村商业银行发放的200万元“零费率”政策性担保贷款,2025年初使用200万元成功打造韭菜种植基地400余亩,每月解决家门口用工80余人,成为当地“快审快贷”的首个元阳县案例。截至目前,全乡已累计办理创业贷款申请100余户,政策覆盖率持续提升。
科技赋能,数字金融破“信息壁垒”
针对农村金融领域信息不对称、抵押物不足的痛点,元阳县黄茅岭乡充分利用元阳县数字化融资服务体系,让“数据”逐步成为企业信用凭证。金融机构联合村级组织建立“小微企业信用档案库”,通过入户走访,整合经营数据、纳税记录、村民评价等多维信息,对200余户个体工商户和小微企业进行造册登记,精准勾勒企业信用轮廓,为“无抵押信用贷款”奠定基础。依托元阳县“数字普惠金融平台”,实现贷款申请、审核、放款全流程线上化,金融机构可通过大数据实时评估企业资质,大幅提升服务效率。目前,该平台已助力黄茅岭上百家个体工商户和乡村小微企业获得低成本资金,“数据多跑路,企业少跑腿”成为现实。
四方联动,下沉服务打通“末梢堵点”
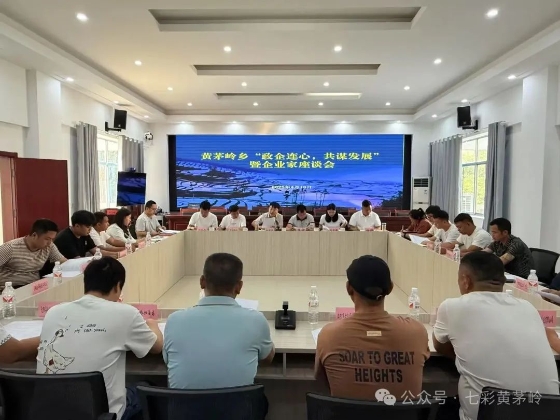
破解农村金融服务“末梢堵塞”问题,关键在协同。元阳县黄茅岭乡激活企业、金融机构、村级组织等多方力量,通过“政府搭台、村级跑腿、金融上门、四方联动”构建“横向到边、纵向到底”的服务网络。一是通过“政府搭台”,乡政府定期召开政商座谈会、银企对接会,梳理企业融资需求,协调解决政策落地中的难点问题。二是通过“村级跑腿”,7个村委会及合作社发挥“人熟、地熟、情况熟”优势,当好金融机构与企业的“联络员”,协助筛选优质企业、收集申报材料。三是通过“金融上门”,推行“村级金融顾问”制度,49名村干部与多名银行客户经理组队入户,2025年以来已走访个体工商户200余户,量身定制融资方案,贷款成功率显著提升。四是通过“四方联动”,金融服务从“坐等上门”变为“主动下沉”,真正打通了服务小微企业的“最后一公里”。
企业协同,助力小微企业可持续发展
元阳县黄茅岭乡因势利导,鼓励“龙头企业+小微链融” 模式,推动小微企业融入当地经济生态。元阳县黄茅岭乡依托特色产业,探索鼓励“龙头企业带动小微金融延伸”,由龙头企业为上下游小微企业提供担保,银行给予优惠利率贷款,形成“产业+金融”良性循环。这种“以链促融、以融固链”的模式,有效盘活了供应链信用资源,分散了融资风险,显著降低了核心企业链上小微企业的融资成本,初步构建起“产业生态圈”与“金融生态圈”互促互融的良性发展格局。
元阳县黄茅岭乡“创业贷”是金融产品和服务向农村下沉的有力探索。通过“政策活水+精准服务”双轮驱动,累计办理创业贷款申请100余户,带动家门口就业2000余人,通过“招小商”与“扶小商”并举,探索特色创业扶持助力“家门口就业”的新路子,让更多小微企业享受到便捷、低成本的融资服务,为乡村振兴注入强劲动力。


